
Banca En México: Estructura Del Sistema Financiero Y Tipos De Instituciones

Tipos de bancos y funciones en la estructura del sistema financiero mexicano
Los bancos comerciales en México suelen dividirse por tamaño y modelo de negocio: bancos con red de sucursales y cobertura nacional, bancos con foco en banca minorista digital, y bancos especializados en servicios para empresas. Entidades como BBVA México, Citibanamex y Banorte representan modelos con amplia presencia territorial y una oferta diversificada de productos. Estas instituciones típicamente participan en mercados de crédito al consumo, préstamos hipotecarios, financiamiento empresarial y servicios de custodia, además de operar en sistemas de pago interbancarios coordinados por Banco de México.
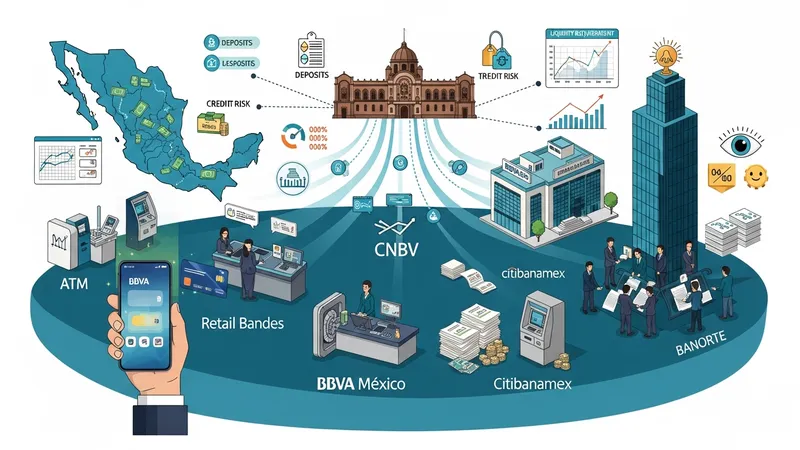
La operativa cotidiana de un banco mexicano puede abarcar la captación de depósitos, concesión de créditos, emisión de tarjetas, y administración de tesorería. La gestión del riesgo de crédito y la liquidez suele estar sujeta a requerimientos de capital y límites que establece la CNBV, mientras que Banco de México facilita la infraestructura de liquidación y el sistema de pagos. En la práctica, la competencia entre bancos puede observarse en canales digitales, comisiones y alcance de la red de cajeros.
Los bancos pueden ser contraparte en mercados financieros locales: emiten y distribuyen bonos, participan en préstamos sindicados y ofrecen servicios de banca de inversión a empresas. La interacción con mercados de capital y con inversionistas institucionales —como AFOREs o fondos privados— suele determinar parte de su estrategia de fondeo. En México, la participación de grandes bancos en la intermediación financiera suele ser significativa en términos de activos totales del sistema.
Como consideración práctica, la oferta de productos y la cobertura geográfica de los bancos en México puede influir en el acceso de personas y empresas a servicios financieros. La disminución de sucursales en zonas rurales y el crecimiento de canales digitales son tendencias observadas; estas variaciones pueden tener implicaciones para inclusión financiera y para la adopción de nuevas tecnologías en procesos de pago y de crédito.