
Banca En México: Estructura Del Sistema Financiero Y Tipos De Instituciones

El análisis de la estructura del sector bancario y financiero en México aborda cómo se organizan las instituciones que facilitan el ahorro, el crédito, la intermediación y los pagos en la economía nacional. En este enfoque se distinguen niveles institucionales —desde bancos comerciales hasta entidades de desarrollo, reguladores y participantes no bancarios—, así como las funciones que cada tipo cumple para movilizar recursos y gestionar riesgos dentro del sistema financiero mexicano.
Este despliegue institucional incluye actores con objetivos distintos: entidades orientadas al lucro que ofrecen servicios a público y empresas, instituciones de fomento con mandatos de política pública, y proveedores especializados en ahorro para el retiro, servicios de pago o crédito especializado. La relación entre estos actores suele estar condicionada por reglas prudenciales, supervisión oficial y mecanismos de garantía y liquidación que operan en México.
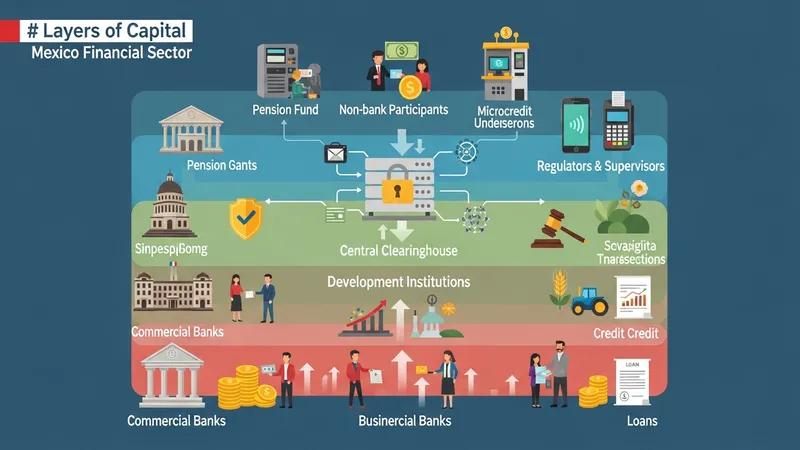
- Bancos comerciales: ejemplos representativos incluyen BBVA México, Citibanamex y Banco Mercantil del Norte (Banorte); su actividad típica cubre depósitos, créditos y pagos.
- Banca de desarrollo: instituciones como Nacional Financiera (Nafin), BANOBRAS y Banco del Bienestar orientan financiamiento a proyectos de desarrollo y políticas públicas.
- Entidades de ahorro para el retiro y administradoras: el sistema de AFORE se supervisa por la CONSAR y agrupa administradoras como las asociadas a bancos y aseguradoras.
- Cooperativas y cajas populares: organizaciones como la Caja Popular Mexicana ofrecen ahorro y crédito con estructuras asociativas.
- SOFOM y otras entidades no bancarias: sociedades financieras de objeto múltiple que otorgan crédito y otros servicios financieros bajo regulación de la CNBV.
Los bancos comerciales suelen concentrar gran parte del balance del sistema financiero mexicano y operan canales de atención masiva, infraestructura de pagos y servicios digitales. En paralelo, las instituciones de desarrollo pueden ofrecer líneas de crédito y garantías que buscan corregir fallas de mercado en sectores productivos o infraestructura. Esta combinación de actores permite que distintos segmentos de la economía accedan a financiamiento, aunque la oferta y presencia territorial pueden variar notablemente entre entidades.
Las entidades de ahorro para el retiro y los fondos de pensiones participan de forma técnica en la movilización de recursos a largo plazo; estos vehículos suelen invertir en valores de deuda, instrumentos de renta fija y ciertos mercados de capital. La regulación de estos agentes incluye límites de inversión, requerimientos de transparencia y obligaciones de información que la CONSAR y otras autoridades mexicanas supervisan para proteger a los aportantes y preservar la estabilidad del sistema.
Las cooperativas y cajas de ahorro operan con una lógica asociativa y local que puede complementar la oferta de crédito formal en comunidades donde los bancos comerciales tienen menor presencia. Las SOFOM, por su parte, permiten mayor flexibilidad para diseñar productos de crédito o arrendamiento; sin embargo, su regulación y requisitos de registro pueden variar según si cuentan con vínculo con un banco o no, y suelen estar sujetas a reportes ante la CNBV cuando corresponda.
La supervisión y el marco normativo en México implican a varias autoridades: Banco de México maneja la política monetaria y ciertos esquemas de pago; la Comisión Nacional Bancaria y de Valores supervisa la solvencia y el cumplimiento prudencial; la Secretaría de Hacienda formula políticas macrofinancieras. Estas responsabilidades compartidas buscan balancear estabilidad, inclusión y eficiencia en el sistema financiero nacional.
En síntesis, el panorama institucional mexicano incluye bancos comerciales, banca de desarrollo, administradoras de fondos para el retiro, cooperativas, SOFOM y autoridades regulatorias que interactúan para proveer servicios financieros y supervisión. Esta descripción prepara el terreno para un análisis más detallado de funciones, regulación, riesgos y servicios por tipo de institución. La siguiente sección examina componentes específicos y consideraciones prácticas con mayor profundidad.