
Tasas Hipotecarias: Factores Que Influyen En El Tipo De Interés De Un Préstamo De Vivienda

El interés aplicado a un préstamo para adquirir una vivienda representa el coste adicional que el prestatario paga sobre el capital solicitado. Ese porcentaje no surge de forma aleatoria: resulta de la interacción entre condiciones macroeconómicas, la política de las entidades que proveen crédito y características específicas del préstamo y del solicitante. Comprender estos elementos facilita interpretar por qué dos ofertas de crédito para la misma cantidad pueden presentar tipos distintos.
Entre los determinantes principales figuran la evolución de las tasas de referencia en los mercados, la estructura del plazo y tipo de interés del contrato, el perfil crediticio del solicitante y la relación entre el monto prestado y el valor de la garantía. Además, factores operativos como los márgenes aplicados por la entidad y la liquidez disponible en el sistema financiero suelen trasladarse a la tasa final.
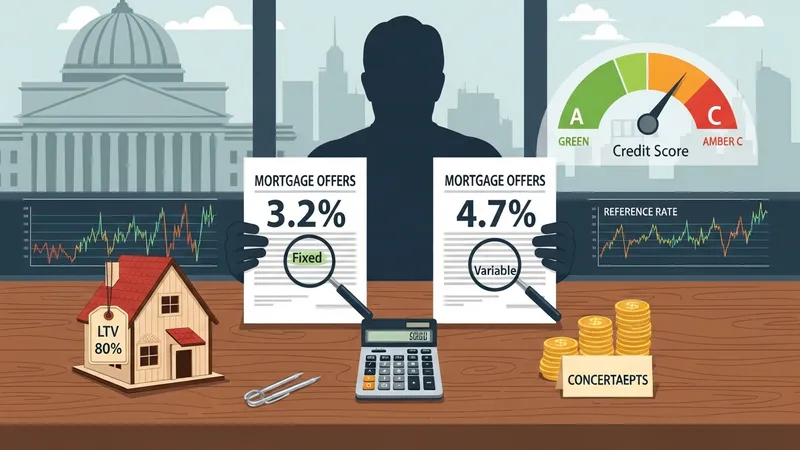
- Tasa fija — Un modelo en el que el porcentaje permanece constante durante un periodo acordado; suele ofrecer previsibilidad en pagos y puede incluir distintos plazos y condiciones.
- Tasa variable — Un esquema en que el porcentaje se ajusta según un índice de referencia más un margen; puede reflejar cambios en política monetaria o mercados de capitales.
- Tasa mixta — Combina periodos con tasa fija y periodos con tasa variable; pretende equilibrar estabilidad inicial y ajustes posteriores según condiciones del mercado.
Los movimientos en la política monetaria de un país y los tipos de interés de referencia en mercados financieros suelen ser señalados como determinantes primarios del coste del crédito hipotecario. Cuando los tipos de referencia suben, las entidades que financian viviendas a menudo trasladan parte de ese incremento a los prestatarios para mantener márgenes. Asimismo, en periodos de baja inflación y tipos reducidos, es común observar que las ofertas comerciales incorporan tasas nominales menores. Estas relaciones no son automáticas y dependen de la transmisión entre autoridades, bancos y mercados.
La evaluación del solicitante influye de forma directa en la tasa que se le propone. Historial de crédito, ingresos estables, relación entre deuda e ingreso y periodo de empleo son métricas que permiten a un prestador estimar el riesgo de impago. Un perfil considerado de menor riesgo puede resultar en condiciones más favorables, mientras que un perfil con incidencias de pago o ingresos variables puede enfrentar mayores márgenes. Las entidades aplican metodologías internas que ponderan estos elementos y traducen el riesgo en un diferencial sobre índices de referencia.
El plazo del préstamo y la proporción entre el monto solicitado y el valor del inmueble (loan-to-value, LTV) suelen modificar la estructura de la tasa. Plazos más largos conllevan un horizonte de riesgo mayor, lo que puede reflejarse en un tipo superior o en condiciones distintas de amortización. De igual modo, un LTV elevado implica mayor exposición para el prestador, que frecuentemente ajusta su precio mediante mayores márgenes o requisitos adicionales de garantía o seguros. La combinación de plazo y LTV forma parte esencial de la evaluación de riesgo crediticio.
El tipo de interés ofrecido también depende de factores de mercado y de la propia entidad: coste de fondeo, competencia entre bancos, políticas de riesgo y objetivos de balance pueden influir en los márgenes añadidos a índices de referencia. En periodos de elevada competencia, algunas entidades podrían reducir sus márgenes; en escenarios de estrés financiero la contracción de crédito puede elevarlos. Adicionalmente, productos complementarios como seguros u opciones de pago anticipado pueden modificar la oferta final mediante comisiones o condiciones específicas.
En síntesis, el cálculo del interés en un crédito para vivienda resulta de la interacción entre condiciones macroeconómicas, características del préstamo y evaluación del prestatario, además de decisiones comerciales de las entidades. Estas variables pueden combinarse de formas distintas según el contexto y la entidad, por lo que las ofertas pueden diferir incluso para montos similares. La siguiente sección examina componentes prácticos y consideraciones en más detalle.