
Tarjeta De Crédito Empresarial: Características Clave Y Funcionamiento Básico

Una tarjeta emitida para el uso corporativo proporciona una línea de crédito dirigida a cubrir gastos operativos y compras relacionadas con la actividad de una empresa. Es un instrumento financiero que permite a personas jurídicas o equipos autorizados realizar pagos sin emplear efectivo empresarial inmediato, mientras que el emisor registra las transacciones, define límites y genera estados de cuenta periódicos para la conciliación contable.
Estas tarjetas suelen incluir mecanismos para asignar roles y límites a usuarios, registrar movimientos por categoría de gasto y ofrecer ciclos de facturación que pueden diferir de las cuentas personales. A nivel operativo, su funcionamiento combina condiciones de crédito, cargos por intereses y tarifas administrativas con herramientas digitales que facilitan el control y la conciliación.
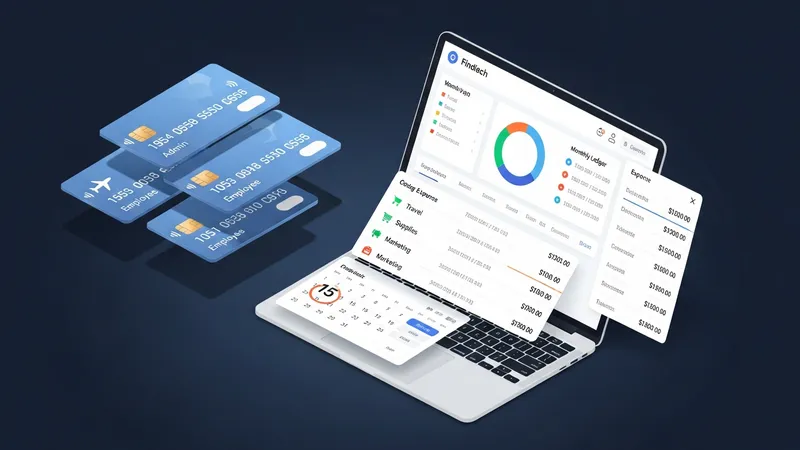
- Tarjetas corporativas con cuentas centralizadas: emisión para varias tarjetas vinculadas a una cuenta principal, con controles de límite y consolidación de estados.
- Tarjetas para pequeñas y medianas empresas (PYMES): versiones con límites moderados y funciones de autorización para varios empleados.
- Tarjetas con credenciales virtuales o tarjetas virtuales temporales: usos puntuales para compras en línea y control de acceso por proveedor o proyecto.
Los límites de crédito en este tipo de instrumento tienden a establecerse sobre la base del historial financiero de la empresa, su facturación y garantías solicitadas por la entidad emisora. En la práctica, los límites pueden ajustarse periódicamente según la actividad registrada y la evaluación de riesgo. Además, existen modelos donde se autorizan sublímites por tarjeta individual, lo que permite restringir el gasto por departamento o por empleado, y así mejorar la disciplina financiera interna.
El ciclo de facturación y los períodos de pago son elementos clave para la gestión del flujo de caja. Algunos emisores ofrecen ciclos mensuales con fechas fijas de corte y vencimiento, mientras que otros pueden permitir fechas adaptadas a la temporada de ventas de la empresa. El manejo adecuado de fechas y plazos puede influir en la planificación del capital de trabajo, dado que pagar dentro del período permitido puede reducir los costos por intereses en compras de corto plazo.
Las tasas de interés y las comisiones asociadas varían según el perfil de riesgo de la empresa, el tipo de tarjeta y los servicios incluidos. Suelen existir comisiones por emisión, por transacción en moneda extranjera, por disposición de efectivo y por administración de cuentas adicionales. Es habitual que la comparación entre alternativas incluya tanto el costo explícito (tasas y comisiones) como el costo implícito de servicios adicionales, por ejemplo, acceso a plataformas de gestión o integraciones contables.
El control de gastos incorpora desde límites de gasto por usuario hasta reglas de aprobación para compras específicas. Las herramientas modernas pueden ofrecer conciliación automática con sistemas contables, categorización de gastos y reportes por centro de costo. Estas funciones suelen facilitar auditorías internas y el cumplimiento de políticas corporativas, aunque su efectividad depende de la configuración y del seguimiento operativo que realice la empresa.
En resumen, este tipo de instrumento financiero ofrece una combinación de crédito y funcionalidades administrativas orientadas al uso corporativo, y su diseño puede variar según el tamaño y la estructura interna de la organización. Las siguientes secciones examinan componentes prácticos y consideraciones con más detalle.